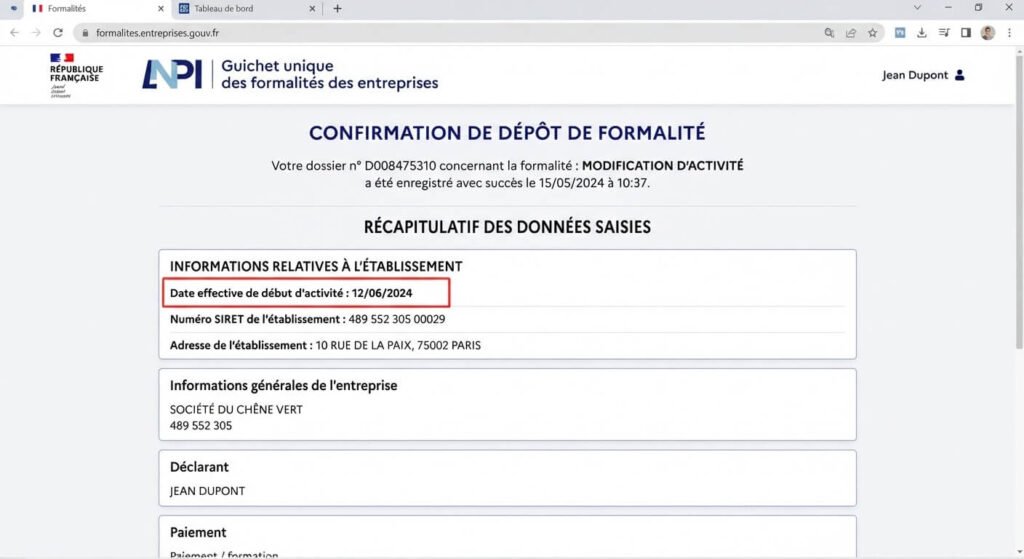
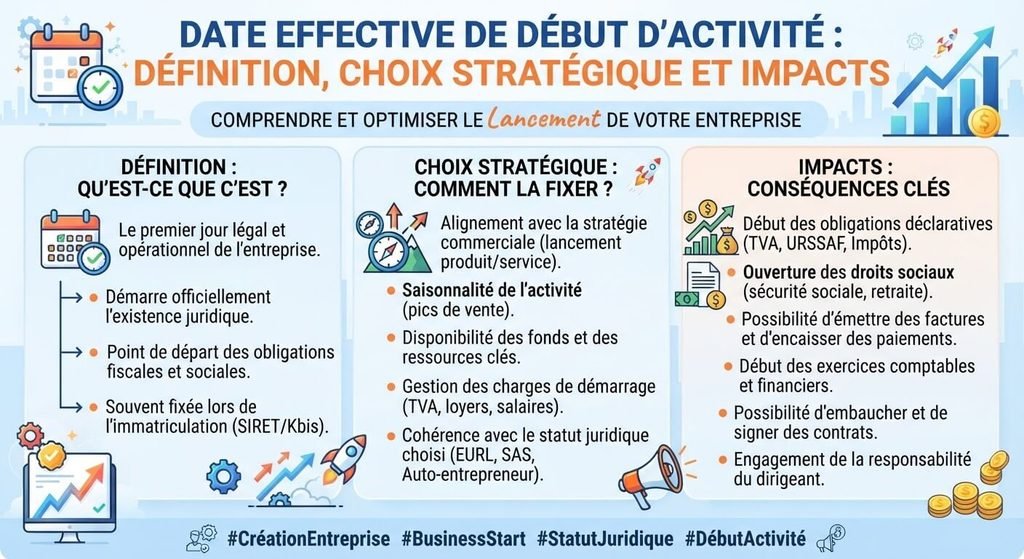
La date effective de début d’activité désigne le jour exact où une entreprise ou micro-entreprise commence à accomplir ses premiers actes professionnels concrets (achats de matériel, signature d’un bail, prospection ou premières ventes). Distincte de la date d’immatriculation au Registre National des Entreprises (RNE), elle sert de point de départ juridique, fiscal et social pour l’Urssaf, l’administration fiscale et France Travail.
Infos à retenir
- 🎯 Le premier acte économique fait foi : l’achat de fournitures ou la signature d’un devis marque le début réel, même avant toute rentrée d’argent.
- 📅 Un délai de 15 à 30 jours pour déclarer : la formalité s’effectue sur le Guichet unique des formalités d’entreprises (INPI) dès le démarrage.
- 💶 L’impact direct sur les aides à la création : synchroniser cette date conditionne le maintien des ARE ou le versement de l’ARCE via France Travail.
- 🏛️ Le calendrier de la Cotisation Foncière des Entreprises (CFE) : démarrer au 1er janvier ou au cours de l’année modifie les exonérations de première année.
Comment différencier la date effective de début d’activité de la date d’immatriculation ?
Une confusion fréquente chez les créateurs d’entreprise consiste à confondre la naissance administrative de la structure avec son entrée en activité matérielle. L’immatriculation correspond à l’attribution de votre numéro SIREN et à l’inscription officielle au registre légal par le greffe ou la chambre consulaire.
La date effective correspond au premier fait générateur d’exploitation. Une société peut être immatriculée « sans activité » pendant plusieurs semaines si elle attend la livraison d’un local commercial ou l’obtention d’une licence professionnelle. Dès lors qu’un acte commercial ou financier est posé (dépense engagée pour la société en formation, encaissement d’un premier acompte), l’activité est réputée avoir démarré aux yeux de la loi.
Les 3 règles fondamentales pour déclarer sa date sur le Guichet unique INPI
L’enregistrement s’effectue obligatoirement en ligne sur le portail géré par l’Institut National de la Propriété Industrielle :
- Indiquez la date réelle de votre première dépense ou prestation : vous pouvez déclarer une date antérieure (dans la limite légale de 15 jours en arrière pour une micro-entreprise) ou une date future d’anticipation (jusqu’à 30 jours à l’avance).
- Conservez l’ensemble des factures d’achats préalables libellées au nom de l’entreprise en formation pour pouvoir déduire la TVA et intégrer ces frais d’établissement dans votre premier exercice comptable.
- Déposez votre demande d’ACRE (Aide aux Créateurs et Repreneurs d’Entreprise) auprès de l’Urssaf dans les 45 jours suivant cette date exacte si vous relevez du régime de la micro-entreprise.
Toute fausse déclaration délibérée de date pour tenter d’éluder des cotisations sociales constitue une fraude passible de redressement avec majorations de retard par les organismes de contrôle.
Choix de la date : tableau des impacts sociaux, fiscaux et aides France Travail
Le tableau ci-dessous analyse les conséquences d’un démarrage calé en début de mois, en cours d’année ou au 1er janvier.
| Option de positionnement calendaire | Avantages concrets pour l’entrepreneur | Inconvénients ou contraintes à anticiper |
|---|---|---|
| Démarrage fixé le 1er jour d’un mois (ou d’un trimestre) | Simplification comptable ; calcul net des trimestres civils pour l’Urssaf et validation optimisée des trimestres de retraite. | Nécessite d’anticiper la signature des contrats clients pour ne rien facturer avant le premier jour ouvré. |
| Démarrage en cours de mois (ex : le 18 du mois) | Permet d’encaisser une mission urgente sans attendre l’échéance calendaire suivante. | En micro-entreprise, le premier mois incomplet compte comme un mois entier pour certaines périodes d’exonération temporaires. |
| Démarrage fixé au 1er janvier | Alignement parfait de l’exercice fiscal avec l’année civile ; lisibilité maximale pour les déclarations d’impôt. | Perte de l’avantage d’exonération de Cotisation Foncière des Entreprises (CFE) propre à une création en cours d’année. |
| Démarrage le 2 janvier (au lieu du 1er janvier) | 🟢 Exonération totale de CFE pour l’année en cours (l’entreprise n’existait pas au 1er janvier à 0h00). | Décalage de 48 heures pour les premiers actes officiels d’exploitation. |
Pour les demandeurs d’emploi indemnisés, coordonnez cette date avec votre conseiller France Travail : la date d’effet sert de bascule pour le versement du premier versement de l’ARCE (45 % ou 60 % du reliquat des droits sous forme de capital) ou pour le cumul partiel de vos allocations chômage ARE avec vos recettes d’indépendant.
Pourquoi faut-il surveiller l’impact sur la Cotisation Foncière des Entreprises (CFE) ?
Le calendrier de la taxe locale d’entreprise obéit à une règle fiscale très avantageuse pour les créateurs :
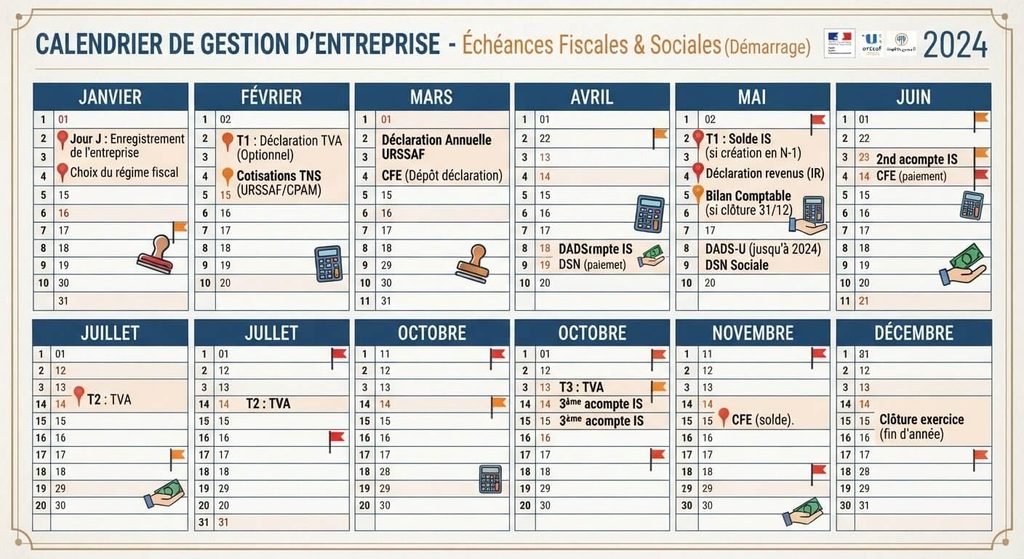
La Cotisation Foncière des Entreprises (CFE) est due par toute entité exerçant une activité professionnelle non salariée au 1er janvier de l’année d’imposition. Si la date effective de début d’activité de votre entreprise intervient en cours d’année (par exemple le 15 février ou le 3 septembre), vous êtes totalement exonéré de CFE pour cette première année civile de création, quel que soit votre chiffre d’affaires.
De plus, pour la deuxième année d’exercice (l’année civile qui suit celle de la création), votre base d’imposition à la CFE bénéficie automatiquement d’une réduction légale de 50 %. Choisir une date au 2 janvier plutôt qu’au 31 décembre permet ainsi de gagner une année pleine d’exonération fiscale locale sans déroger à la légalité.
Comment modifier cette date en cas d’erreur ou de retard de projet ?
Il arrive fréquemment qu’un chantier prenne du retard, qu’un contrat commercial soit repoussé ou qu’un fournisseur retarde ses livraisons après le dépôt initial du dossier :
Si la date déclarée lors de l’enregistrement initial s’avère prématurée et qu’aucun acte de gestion n’a été réalisé, connectez-vous à nouveau sur le portail du Guichet unique INPI pour déposer une formalité de modification d’entreprise en cochant le volet relatif à la date de début d’exploitation.
Joignez une attestation sur l’honneur expliquant le décalage de lancement. L’Insee et l’Urssaf actualiseront leur base de données sans frais administratif majeur, évitant ainsi l’émission d’appels de cotisations forfaitaires minimales pour une période durant laquelle votre activité est restée purement théorique.
L’observation d’un expert-comptable pour créateurs d’entreprise
« Beaucoup d’entrepreneurs pensent qu’il faut attendre d’avoir le premier client pour déclarer son début d’activité. C’est une erreur qui coûte cher : si vous achetez votre ordinateur, votre véhicule ou vos stocks avant cette date officielle sans avoir ouvert de période de société en formation, vous ne pourrez pas récupérer la TVA ni déduire ces amortissements de votre résultat fiscal. Déclarez votre début d’activité dès le premier euro dépensé pour la boîte. »
Foire Aux Questions (FAQ)
💼 Peut-on choisir une date effective de début d’activité rétroactive ?
L’administration tolère généralement une rétroactivité limitée à 15 jours maximum pour les entreprises individuelles et micro-entreprises, et jusqu’à un mois pour les sociétés commerciales si des actes ont été passés au nom de la société en cours de formation.
⏳ Que se passe-t-il si aucun chiffre d’affaires n’est réalisé après la date de démarrage ?
En micro-entreprise, vous devez déclarer 0 € chaque mois ou trimestre sur votre espace Urssaf ; au bout de 24 mois consécutifs de déclarations à zéro euro, l’administration procède à la radiation d’office du régime simplifié pour inactivité prolongée.
🏥 Quand débute la couverture santé et sécurité sociale de l’entrepreneur ?
Vos droits à la Sécurité sociale des Indépendants (rattachée au régime général de la CPAM) s’ouvrent précisément à la date effective de début d’activité enregistrée par l’Urssaf, assurant la continuité immédiate de vos remboursements de soins et de vos indemnités de base.